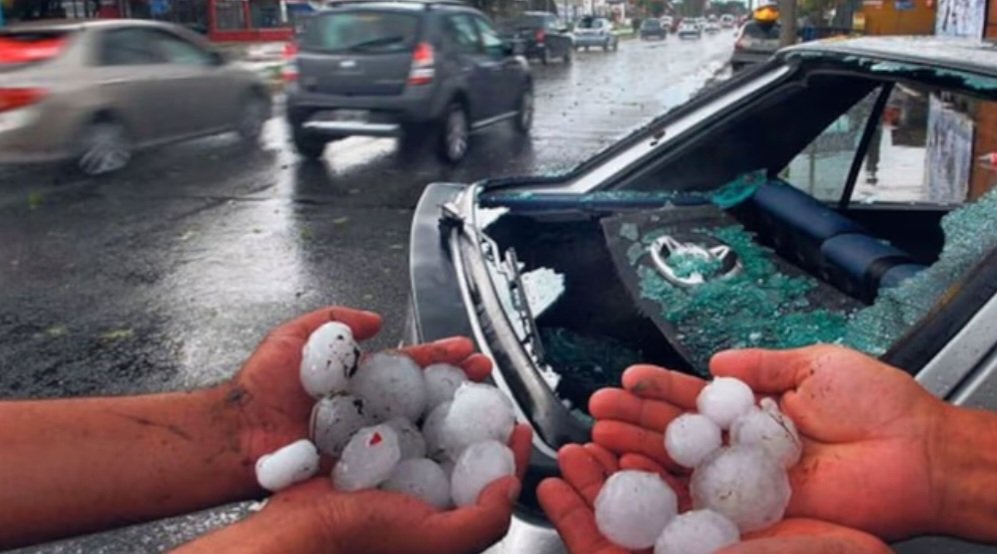
La expectativa por los fenómenos climáticos asociados a El Niño generó un aumento de entre el 15% y el 20% en las consultas de los sanjuaninos por coberturas de seguros contra granizo, inundaciones y otros daños meteorológicos, según informó el asesor de seguros Óscar Ortíz. Sin embargo, aclaró que este mayor interés todavía no se tradujo en una contratación proporcional, ya que muchas personas siguen optando por coberturas básicas por razones económicas. Es fundamental saber que tener un seguro no significa automáticamente estar protegido ante todo tipo de siniestros climáticos, ya que las pólizas se estructuran en distintos niveles.
La cobertura básica contra terceros solo cubre los daños que el asegurado ocasione a otras personas o sus bienes, pero no repara los daños en el propio vehículo. Para contar con protección contra granizo, incendio o robo es necesario contratar al menos una cobertura intermedia o completa. Mientras un seguro contra terceros puede rondar los 30.000 pesos mensuales para un vehículo de valor promedio, una póliza intermedia con cobertura de granizo oscila entre los 50.000 y los 60.000 pesos, y una modalidad todo riesgo puede alcanzar los 70.000 a 80.000 pesos mensuales, según la compañía y el vehículo. Las aseguradoras suelen limitar o excluir esta protección en automóviles de más de 15 años de antigüedad.
En cuanto a las viviendas, también crecieron las preguntas sobre protección ante inundaciones, terremotos y tormentas. Es importante distinguir que la cobertura estándar por daños de agua suele responder solo por filtraciones o rotura de cañerías dentro del hogar, pero no necesariamente incluye inundaciones por lluvias intensas o desbordes de cauces naturales. Esa protección adicional debe contratarse por separado y no todas las empresas la ofrecen. Lo mismo ocurre con la cobertura por terremotos, que varía sustancialmente entre compañías en cuanto a qué daños cubre y hasta qué monto. Una póliza combinada de vivienda con protección completa puede sumar unos 150.000 pesos mensuales al presupuesto familiar.
La recomendación principal es revisar las condiciones de la póliza antes de que ocurra una emergencia, verificar específicamente qué eventos están contemplados y cuáles excluidos, así como los límites de indemnización. Esperar a que se anuncie una tormenta para intentar ampliar la cobertura puede ser tarde, ya que las compañías suelen restringir cambios ante alertas meteorológicas activas. Comparar opciones, leer la letra chica y consultar con un asesor de confianza son los pasos más seguros para evitar quedar desprotegido ante los eventos extremos que se esperan durante la temporada de calor.
Related Posts
 octubre 27, 2026
 octubre 27, 2026
 octubre 27, 2026
 Next Article